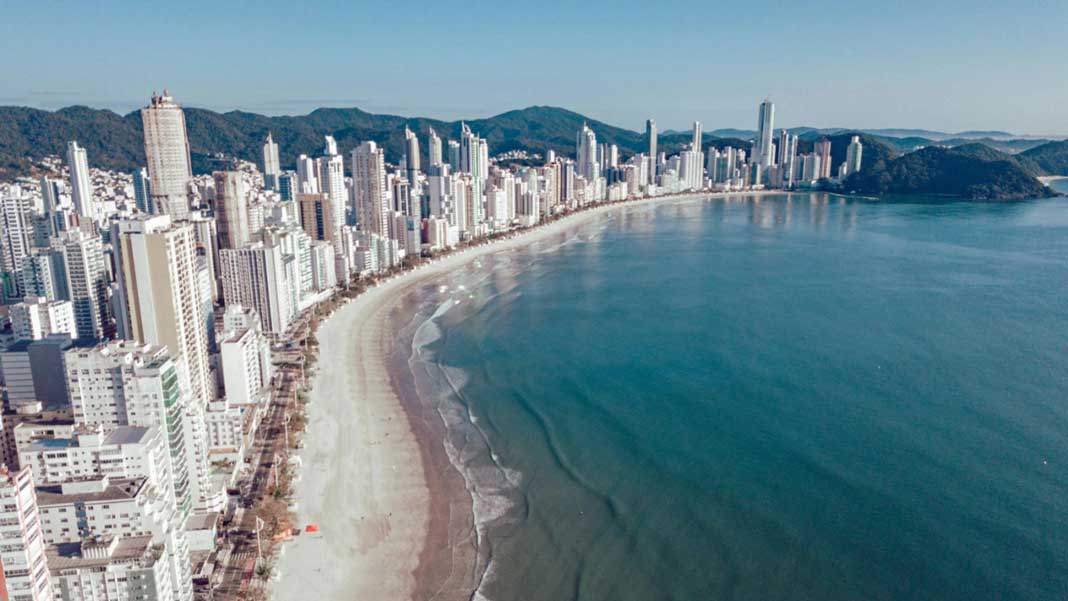
Tramita na Câmara de Vereadores de Balneário Camboriú, em regime de urgência, o Projeto de Lei Ordinária 311/2025, encaminhado pelo Executivo Municipal, que propõe alterações na Lei nº 4.995/2025, responsável por regulamentar a incidência do Imposto Sobre Serviços (ISS) no município.
A proposta revisa diversos dispositivos da legislação vigente, atualizando artigos e adequando o texto às normas federais, decisões de tribunais superiores e ajustes técnicos necessários ao Sistema Tributário Municipal.
Segundo a justificativa enviada pela prefeita Juliana Pavan, “as alterações não implicam aumento ou redução de carga tributária”, já que não modificam alíquotas, bases de cálculo ou critérios de apuração que possam gerar impacto financeiro.
Entre as mudanças previstas, estão adequações no artigo que define o local de incidência do ISS conforme a Lei Complementar Federal nº 116/2003, além de ajustes em regras relacionadas à construção civil, monitoramento e rastreamento, turismo, publicidade, eventos temporários, sociedades empresárias e uniprofissionais, entre outros pontos descritos no texto.
O projeto também substitui o Anexo Único da Lei nº 4.995/2025, atualizando a lista de serviços e alíquotas conforme o padrão nacional da Nota Fiscal de Serviços Eletrônica (NFS-e), e inclui mecanismos como o Valor Mínimo Presumido (VMP) e o regime de estimativa para atividades musicais, shows e espetáculos temporários.
De acordo com o Executivo, as alterações fazem parte de um processo de harmonização da legislação municipal com a Reforma Tributária e demais atualizações nacionais, assegurando segurança jurídica, coerência normativa e modernização do sistema fiscal, sem alterar a arrecadação do município.
Confira o projeto completo
Projeto de Lei Ordinária N.º 311/2025
Altera dispositivos que menciona, da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, relativo à incidência do Imposto Sobre Serviços – ISS, que integra o Sistema Tributário no Município de Balneário Camboriú/SC.
Art. 1º O art. 4º da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 4º Em conformidade com o art. 3º da Lei Complementar Federal nº 116, de 31 de julho de 2003, o serviço considera-se prestado e o ISS devido no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio do prestador, exceto nas hipóteses previstas nos incisos I a XXII deste artigo, quando o ISS será devido no local:
…………………………………….
III – da execução da obra, no caso dos serviços descritos nos subitens 7.02, 7.19 e 14.14 do Anexo Único desta Lei;
…………………………………….
X – (VETADO – Lei Complementar Federal n.º 116/2003);
XI – (VETADO – Lei Complementar Federal n.º 116/2003);
XII – do florestamento, reflorestamento, semeadura, adubação, reparação de solo, plantio, silagem, colheita, corte, descascamento de árvores, silvicultura, exploração florestal e serviços congêneres indissociáveis da formação, manutenção e colheita de florestas para quaisquer fins e por quaisquer meios, descritos no subitem 7.16 do Anexo Único desta Lei;
XIII – da execução dos serviços de escoramento, contenção de encostas e congêneres, no caso dos serviços descritos no subitem 7.17 do Anexo Único desta Lei;
XIV – da limpeza e dragagem, no caso dos serviços descritos no subitem 7.18 do Anexo Único desta Lei;
XV – onde o bem estiver guardado ou estacionado, no caso dos serviços descritos no subitem 11.01 do Anexo Único desta Lei;
XVI – dos bens, dos semoventes ou do domicílio das pessoas vigiados, segurados ou monitorados, no caso dos serviços descritos no subitem 11.02 do Anexo Único desta Lei;
XVII – do armazenamento, depósito, carga, descarga, arrumação e guarda do bem, no caso dos serviços descritos no subitem 11.04 do Anexo Único desta Lei;
XVIII – da execução dos serviços de diversão, lazer, entretenimento e congêneres, no caso dos serviços descritos nos subitens do item 12, exceto o 12.13 do Anexo Único desta Lei;
XIX – do Município onde está sendo executado o transporte, no caso dos serviços descritos pelo item 16 do Anexo Único desta Lei;
XX – do estabelecimento do tomador da mão-de-obra ou, na falta de estabelecimento, onde ele estiver domiciliado, no caso dos serviços descritos pelo subitem 17.05 do Anexo Único desta Lei;
XXI – da feira, exposição, congresso ou congênere a que se referir o planejamento, organização e administração, no caso dos serviços descritos pelo subitem 17.10 do Anexo Único desta Lei;
XXII – do porto, aeroporto, ferroporto, terminal rodoviário, ferroviário ou metroviário, no caso dos serviços descritos pelo item 20 do Anexo Único desta Lei.
…………………………………….” (NR)
Art. 2º O art. 8º da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 8º ………………………..
II – ……………………………….
b) dos serviços descritos nos subitens 3.05, 7.02, 7.04, 7.05, 7.09, 7.10, 7.12, 7.16, 7.17, 7.19, 11.02, 17.05 e 17.10 do Anexo Único desta Lei, exceto na hipótese dos serviços do subitem 11.05 do Anexo Único desta Lei, relacionados ao monitoramento e rastreamento a distância, em qualquer via ou local, de veículos, cargas, pessoas e semoventes em circulação ou movimento, realizados por meio de telefonia móvel, transmissão de satélites, rádio ou qualquer outro meio, inclusive pelas empresas de Tecnologia da Informação Veicular, independentemente de o prestador de serviços ser proprietário ou não da infraestrutura de telecomunicações que utiliza;
…………………………………….
VIII – as empresas incorporadoras e construtoras, em relação aos serviços de agenciamento, corretagem ou intermediação de bens imóveis, descritos no subitem 10.05 do Anexo Único desta Lei, quando o ISS for devido ao município de Balneário Camboriú;
…………………………………….” (NR)
Art. 3º Ficam revogados os §§ 2º e 3º do art. 13 da Lei n.º 4.995, de 04 de fevereiro de 2025, e o § 1º passa a vigorar com a seguinte redação:
“Art. 13. ……………………….
…………………………………….
§ 1º Para efeito de abatimento do material previsto no inciso I deste artigo, na modalidade de empreitada global (materiais e mão-de-obra), o Imposto sobre Serviços – ISS será calculado sobre o preço do serviço, sem quaisquer deduções referentes aos materiais, matérias-primas e insumos adquiridos de terceiros pelo construtor, exceto o fornecimento de mercadorias produzidas pelo prestador de serviços fora do local da obra e por ele destacadamente comercializados em documento fiscal com a incidência do Imposto sobre Circulação de Mercadorias e Serviços – ICMS, devidamente vinculadas à obra e identificadas por meio do Cadastro Específico do INSS – CEI, Cadastro Nacional de Obras – CNO, ou outro que venha a ser utilizado.” (NR)
Art. 4º O art. 14 da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 14. Não integram a base de cálculo para os serviços das agências e operadoras de turismo, publicidade e propaganda e de desembaraço aduaneiro, previstos nos subitens 9.02, 10.08, 17.06 e 33.01 do Anexo Único desta Lei:
…………………………………….
II – os valores pagos pela confecção e veiculação de material publicitário, desde que efetuados por terceiros, do preço dos serviços previstos nos subitens 10.08 e 17.06 do Anexo Único desta Lei;
…………………………………….” (NR)
Art. 5º Fica acrescido o art. 16-A à Lei Municipal nº 4.995, de 04 de fevereiro de 2025, com a seguinte redação:
“Art. 16-A. Aplicar-se-á o regime de estimativa da base de cálculo para os casos de contribuintes que explorem atividades, eventuais ou temporárias, musicais, shows e demais espetáculos, na forma do art. 40 e de Decreto regulamentador.” (NR)
Art. 6º O art. 28 da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 28. O contribuinte sujeito à tributação fixa terá o ISS apurado pelos valores constantes no art. 30 desta Lei.” (NR)
Art. 7º O art. 31 da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 31. ………………………..
§ 2º………………………………
II – sejam sócias ou acionistas em outras sociedades;
…………………………………….
§ 3º São consideradas sociedades empresárias, para efeitos do inciso VII, aquelas que tenham por objeto o exercício de atividade própria de empresário, sujeita à inscrição no Registro Público das Empresas Mercantis, nos termos dos artigos 966 e 982 do Código Civil, equiparando-se às sociedades empresárias aquelas que, embora constituídas como sociedade simples, assumam caráter empresarial, em função de sua estrutura ou da forma da prestação dos serviços.
§ 4º Os incisos VI e VII não se aplicam às Sociedades Uniprofissionais em relação às quais seja vedado pela legislação específica a forma ou características mercantis e a realização de quaisquer atos de comércio.
§ 5º Caberá a autoridade administrativa deferir o enquadramento da sociedade simples na tributação fixa.” (NR)
Art. 8º O art. 38 da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, passa a vigorar com a seguinte redação:
“Art. 38. Fica instituído o Valor Mínimo Presumido – VMP, consistente do recolhimento do valor mínimo do ISS devido, por substituição tributária, pelo tomador ou intermediário de serviços de construção civil, inclusos nos subitens 7.02 e 7.05 do Anexo Único desta Lei.
§ 1º O VMP será calculado com base na fórmula: ATC x CUB x 32% x Alíquota = VMP, onde:
…………………………………….” (NR)
Art. 9º Fica acrescido o parágrafo único ao art. 40 da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, com a seguinte redação:
“Art. 40. ………………………
Parágrafo único. Excetuam-se do caput, os casos em que o contribuinte emitir Nota Fiscal da Prestação dos Serviços vinculados à exploração dessas atividades, mediante comprovação à autoridade administrativa.” (NR)
Art. 10. O Anexo Único (Lista de Serviços e Alíquotas) da Lei Municipal nº 4.995, de 04 de fevereiro de 2025, fica substituído pelo Anexo Único constante desta Lei (Lista de Serviços e Alíquotas com desdobro nacional conforme padrão nacional de NFS-e).
Art. 11. As disposições desta Lei serão aplicadas em observância aos princípios da anterioridade anual e nonagesimal, previstos no art. 150, inciso III, alíneas “b” e “c”, da Constituição Federal.
Art. 12. Esta Lei entra em vigor na data de sua publicação, observado, quanto à produção de efeitos, o disposto no art. 11.
MENSAGEM
Senhor Presidente,
Senhoras Vereadoras,
Senhores Vereadores,
Submeto à consideração dessa colenda Casa Legislativa, para análise e deliberação, o incluso Projeto de Lei que “Altera a Lei nº 4.995, de 04 de fevereiro de 2025, relativo à incidência do Imposto Sobre Serviços – ISS, que integra o Sistema Tributário no Município de Balneário Camboriú/SC.”
As alterações propostas fundamentam-se em adequações com a legislação federal, decisões de tribunais superiores e necessidades técnicas de aperfeiçoamento da norma no âmbito municipal. Ademais, parte das modificações ora apresentadas decorre das atualizações promovidas pela Reforma Tributária aprovada após a sanção da Lei Municipal nº 4.995/2025, razão pela qual se faz necessária a harmonização do texto com o novo marco normativo.
Ressalta-se que as alterações não implicam aumento ou redução de carga tributária, não havendo modificação de alíquotas, bases de cálculo ou critérios de apuração capazes de gerar impacto orçamentário ou financeiro. Tratam-se de ajustes redacionais, estruturais e técnicos, destinados a promover segurança jurídica, coerência e padronização – sem alteração da arrecadação municipal. Assim, não se exige o Relatório de Impacto Orçamentário e Financeiro, nos termos da Lei Complementar nº 101/2000.
Abaixo seguem as justificativas detalhadas, artigo por artigo, considerando os fundamentos legais e objetivos pretendidos:
Artigo
Síntese da Alteração Proposta
Fundamento Legal/ Normativo
Objetivo da Alteração
Art. 1º
Atualiza o art. 4º e seus incisos para adequar o rol de serviços e o local de incidência do ISS às normas da LC nº 116/2003 e da LC nº 218/2025.
LC nº 116/2003 e LC nº 218/2025
Alinhar a legislação municipal às normas gerais do ISS, assegurando segurança jurídica e transparência fiscal.
Art. 2º
Inclui a incidência do ISS sobre serviços de monitoramento e rastreamento de veículos e cargas.
LC nº 183/2021 (alterou a LC nº 116/2003)
Ampliar a base de incidência do ISS conforme atualização nacional, assegurando isonomia e alinhamento legal.
Art. 3º
Ajusta o art. 13 para incluir todo o preço do serviço na base de cálculo de empreitadas globais, sem deduções indevidas.
RE 603.497/MG (STF) e Nota Técnica CTAT nº 02/2025
Harmonizar a legislação local à jurisprudência do STF, evitar litígios e garantir arrecadação estável.
Art. 4º
Corrige e reestrutura o art. 14, delimitando subitens e categorias específicas (turismo, publicidade e desembaraço aduaneiro).
LC nº 116/2003, subitens 9.02, 10.08, 17.06 e 33.01
Corrigir inconsistências técnicas e refletir a realidade econômica, assegurando clareza e coerência normativa.
Art. 5º
Inclui o art. 16-A, disciplinando o regime de estimativa fiscal para eventos temporários.
Art. 40 da Lei nº 4.995/2025 e futuro decreto regulamentar
Padronizar a tributação de eventos, garantir segurança jurídica e melhorar a fiscalização e arrecadação.
Art. 6º
Atualiza o art. 28 para adequar a tributação fixa do ISS a contribuintes dessa modalidade.
Legislação municipal vigente e normas complementares
Reforçar a coerência técnica da norma sem alterar a carga tributária existente.
Art. 7º
Altera o art. 31, atualizando terminologia (“sócias”), definindo sociedades empresárias e tratando das uniprofissionais.
Código Civil (arts. 966 e 982)
Adequar a terminologia e distinguir corretamente os tipos societários, conferindo segurança jurídica.
Art. 8º
Corrige a sigla do “Valor Mínimo Presumido” de VPM para VMP.
Correção técnica da Lei nº 4.995/2025
Sanar imprecisão terminológica sem impacto econômico.
Art. 9º
Acrescenta parágrafo único ao art. 40 para evitar bitributação em atividades temporárias.
Princípio da isonomia tributária e controle fiscal
Evitar dupla tributação e equilibrar justiça fiscal e eficiência arrecadatória.
Art. 10
Substitui o Anexo Único, atualizando a Lista de Serviços e Alíquotas conforme o padrão nacional da NFS-e.
Padrão nacional da NFS-e e LC nº 116/2003
Modernizar e padronizar a legislação municipal, facilitando fiscalização e arrecadação.
Arts. 11 e 12
Incluem regra expressa de observância da anterioridade anual e nonagesimal e disposição sobre a produção de efeitos.
CF, art. 150, III, “b” e “c”
Garantir a observância dos princípios constitucionais de anterioridade e segurança jurídica na aplicação da lei.
Portanto, a presente proposta atualiza a legislação tributária municipal sem onerar o contribuinte, assegurando modernização, juridicidade e eficiência fiscal, sendo ferramentais essenciais ao fortalecimento das finanças públicas e da gestão responsável.
Diante do exposto, submeto o presente Projeto de Lei a esse colendo Parlamento, em regime de urgência, a fim de materializarmos essa importante propositura, pleiteando-se pela sua apreciação e favorável deliberação.
JULIANA PAVAN VON BORSTEL
Prefeita Municipal.